
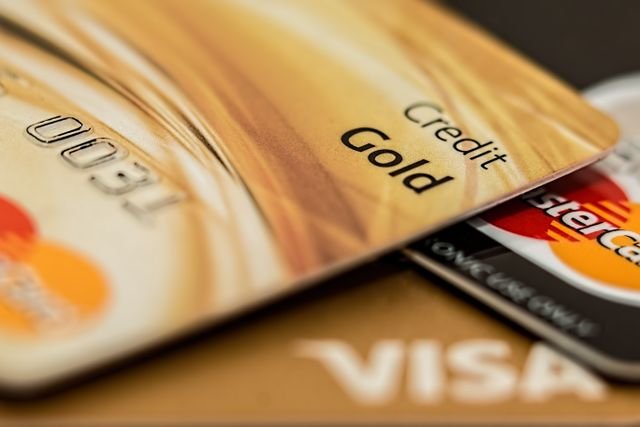
Hoje, basta aproximar um cartão da maquininha para concluir uma compra em poucos segundos. O pagamento pode parecer totalmente digital, mas essa facilidade é resultado de uma evolução que começou muito antes dos chips e das transações por aproximação. A origem do cartão de crédito está ligada à antiga necessidade de comprar naquele momento e acertar a dívida posteriormente.
Antes dos cartões aceitos em milhares de estabelecimentos, comerciantes já concediam crédito diretamente aos clientes. Algumas lojas mantinham registros próprios, enquanto empresas começaram a criar cartões e identificadores válidos apenas dentro de suas redes. Portanto, a grande inovação não foi simplesmente inventar a compra a prazo.
A transformação ocorreu quando surgiram sistemas capazes de conectar consumidores, estabelecimentos e empresas responsáveis pelo pagamento. Ao longo das décadas seguintes, cartões de papel deram lugar ao plástico, tarjas magnéticas foram incorporadas e, posteriormente, chips e pagamentos por aproximação mudaram novamente a experiência.
Como as pessoas compravam a prazo antes do cartão?
Comprar sem pagar todo o valor imediatamente é uma prática muito mais antiga do que o cartão de crédito. Comerciantes podiam conhecer seus clientes e registrar dívidas para recebê-las posteriormente.
Em pequenos estabelecimentos, esse controle poderia acontecer em cadernetas ou registros mantidos pelo próprio vendedor. A confiança entre as partes tinha papel importante porque não existia uma grande rede intermediando a operação.
Com o crescimento das cidades e do comércio, porém, esse modelo apresentava limitações. Uma relação de crédito mantida com uma loja não necessariamente funcionava em outro estabelecimento.
Assim, empresas começaram a procurar maneiras mais padronizadas de identificar clientes autorizados a comprar a prazo. Esses primeiros sistemas prepararam o caminho para algo parecido com os cartões que conhecemos atualmente.
Quais foram os primeiros cartões de lojas?
No início do século XX, algumas lojas, redes comerciais e empresas norte-americanas já ofereciam formas próprias de identificação para clientes. Esses mecanismos permitiam registrar compras e cobrar os valores posteriormente.
Também surgiram placas metálicas de identificação utilizadas em sistemas de crédito. Elas continham informações do consumidor e facilitavam o preenchimento dos registros durante as compras.
Entretanto, havia uma diferença fundamental em relação aos cartões modernos: a aceitação era limitada. Um cartão fornecido por determinada loja servia basicamente dentro daquele estabelecimento ou rede.
O próximo grande passo seria criar uma solução que pudesse acompanhar o consumidor em diferentes empresas. Essa mudança começou a ganhar força em meados do século XX.
Como surgiu o Diners Club?
Uma história bastante conhecida sobre o nascimento do cartão moderno envolve o empresário Frank McNamara. Segundo o relato popular, ele teria passado por uma situação constrangedora ao perceber, durante uma refeição, que estava sem dinheiro suficiente para pagar a conta.
Independentemente dos detalhes que foram incorporados à história ao longo do tempo, McNamara participou da criação do Diners Club, lançado em 1950 ao lado de Ralph Schneider. A proposta permitia que participantes utilizassem uma identificação para pagar em restaurantes participantes.
Em vez de cada restaurante manter um sistema independente de crédito com o cliente, existia uma empresa intermediando a relação. O consumidor recebia posteriormente a cobrança correspondente aos gastos realizados.
Esse modelo é frequentemente apontado como um marco porque ampliou a ideia de um instrumento de pagamento aceito em vários estabelecimentos.
O primeiro cartão era realmente de plástico?
Não. Os primeiros cartões do Diners Club eram muito diferentes dos cartões bancários atuais e inicialmente utilizavam materiais como papel ou papel-cartão.
O plástico ganhou espaço posteriormente porque oferecia maior resistência e permitia uma utilização mais conveniente. Conforme milhões de consumidores começaram a carregar cartões diariamente, durabilidade se tornou uma característica importante.
Ainda assim, o material não era a verdadeira inovação. O elemento revolucionário estava no sistema criado ao redor do cartão: consumidores identificados, estabelecimentos participantes, registros das compras e uma empresa responsável por organizar a cobrança.
O cartão físico funcionava como a parte visível de uma infraestrutura financeira muito maior, algo que continua verdadeiro na era dos pagamentos digitais.
Quando os bancos entraram nessa história?
Durante a década de 1950, instituições financeiras perceberam o potencial de criar sistemas de pagamento mais amplos. Uma das iniciativas que se tornaria particularmente importante surgiu em 1958, quando o Bank of America lançou o BankAmericard.
O programa representou uma etapa decisiva para a expansão do cartão bancário. Diferentemente de sistemas restritos a determinados estabelecimentos, a proposta buscava criar uma rede ampla de consumidores e comerciantes.
Com o tempo, o BankAmericard expandiu sua atuação e sua estrutura evoluiu. Décadas depois, a marca associada ao sistema passaria a ser conhecida como Visa.
Outras redes também cresceram, aumentando a concorrência e ajudando a transformar o cartão em um meio de pagamento utilizado internacionalmente.
Quando surgiu a Mastercard?
A história da Mastercard também está relacionada à expansão dos cartões bancários durante a segunda metade do século XX. Diferentes bancos norte-americanos procuravam alternativas para competir em um mercado que começava a ganhar escala.
Na década de 1960, uma associação formada por instituições financeiras deu origem ao sistema que posteriormente seria conhecido como Master Charge. Anos mais tarde, a marca evoluiu para Mastercard.
Essa estrutura permitiu que diferentes bancos participassem de uma rede compartilhada, ampliando o número de cartões e estabelecimentos compatíveis.
A competição entre grandes redes ajudou a acelerar investimentos em infraestrutura, segurança e expansão internacional. Assim, o cartão deixou progressivamente de ser uma novidade norte-americana e ganhou espaço em diferentes mercados.
Como funcionavam as compras antes da internet?
Durante décadas, autorizar uma compra exigia processos bem diferentes daqueles encontrados atualmente. Em determinados períodos, comerciantes utilizavam equipamentos mecânicos para transferir os dados em relevo do cartão para formulários de papel.
Essas máquinas ficaram conhecidas popularmente como “imprinters”. O cartão era colocado no equipamento junto ao formulário, e o movimento do mecanismo copiava informações como nome e número.
O processo podia envolver assinaturas e procedimentos adicionais para verificar a operação. Como não existia comunicação digital instantânea em todos os estabelecimentos, controlar limites e detectar fraudes era muito mais trabalhoso.
A expansão das telecomunicações e dos sistemas eletrônicos transformaria esse cenário, permitindo autorizações cada vez mais rápidas.
Por que os cartões ganharam tarja magnética?
A tarja magnética representou um grande avanço porque permitiu armazenar informações que poderiam ser lidas eletronicamente. Em vez de depender somente dos números em relevo e de registros manuais, máquinas passaram a capturar dados rapidamente.
Essa tecnologia ganhou espaço principalmente a partir das últimas décadas do século XX e ajudou a acelerar o atendimento nos estabelecimentos.
Quando o cartão era passado pelo leitor, as informações necessárias eram enviadas para sistemas responsáveis por processar e autorizar a operação. A experiência se aproximava muito mais daquela que consumidores modernos reconheceriam.
Entretanto, a tarja também possuía limitações de segurança. Como determinados dados podiam ser copiados, novas tecnologias seriam necessárias para dificultar fraudes.
Por que o chip substituiu a tarja?
Os cartões com chip foram desenvolvidos para oferecer mecanismos de segurança mais avançados. Diferentemente da simples leitura de informações estáticas da tarja magnética, o chip consegue participar de processos criptográficos durante a transação.
Isso dificulta determinadas formas de clonagem utilizadas contra cartões baseados apenas em tarja. Com o tempo, terminais compatíveis se espalharam por vários países e o hábito de inserir o cartão na máquina tornou-se comum.
A adoção, entretanto, não aconteceu simultaneamente no mundo inteiro. Cada mercado precisou adaptar bancos, cartões, estabelecimentos e terminais.
Mesmo com o chip, a tarja permaneceu em muitos cartões durante bastante tempo por questões de compatibilidade com equipamentos antigos.
Como funciona o cartão por aproximação?
O pagamento por aproximação utiliza comunicação sem contato físico direto entre cartão e terminal compatível. Em vez de inserir o chip, o consumidor aproxima o cartão da maquininha.
A tecnologia permite trocar as informações necessárias a uma curta distância e realizar o processo de pagamento conforme as regras de segurança da operação.
Dependendo do valor, da instituição e de outros fatores, a compra pode exigir senha ou confirmação adicional. Portanto, aproximação não significa ausência completa de controles.
A principal mudança para o consumidor está na velocidade. Um processo que anteriormente exigia inserir o cartão e aguardar diferentes etapas pode ser realizado com um movimento bastante simples.
O cartão físico ainda é necessário?
Cada vez menos operações dependem obrigatoriamente do pedaço de plástico. Carteiras digitais permitem cadastrar cartões em celulares, relógios e outros dispositivos compatíveis.
Nessas situações, tecnologias de segurança podem evitar que o número real do cartão seja transmitido da mesma maneira em todas as transações. Credenciais digitais específicas ajudam a proteger as informações durante os pagamentos.
Compras pela internet também dispensam a presença física. Além disso, cartões virtuais podem ser criados especificamente para operações digitais e, dependendo da instituição, apresentar números ou características diferentes do cartão principal.
Assim, o conceito de cartão de crédito está se separando gradualmente do objeto físico que carregamos na carteira.
Como o cartão de crédito chegou ao Brasil?
Os cartões começaram a ganhar espaço no mercado brasileiro durante a segunda metade do século XX. Inicialmente, o uso era muito mais restrito do que atualmente, tanto pelo número de consumidores quanto pela quantidade de estabelecimentos participantes.
Conforme bancos, administradoras e redes de pagamento expandiram suas operações, a aceitação aumentou. Máquinas eletrônicas e sistemas de autorização também ajudaram a tornar as transações mais rápidas.
Posteriormente, a popularização da internet, do comércio eletrônico e dos smartphones abriu novas possibilidades. Cartões virtuais e carteiras digitais passaram a fazer parte da rotina de milhões de consumidores.
No Brasil, o parcelamento no cartão também se tornou uma característica marcante do consumo, criando uma dinâmica diferente daquela observada em alguns outros mercados.
Cartão de crédito significa dinheiro extra?
Não. Apesar de permitir comprar sem retirar imediatamente o valor da conta bancária, o cartão representa uma forma de pagamento e, quando utilizado na função crédito, cria uma obrigação financeira futura.
A facilidade pode produzir a sensação de que o limite disponível faz parte da renda. Entretanto, as compras realizadas precisarão ser pagas posteriormente na fatura.
Quando o consumidor não consegue quitar o valor conforme as condições contratadas, podem surgir juros e outros encargos. Por isso, o limite não deveria ser interpretado como dinheiro adicional disponível para consumo.
Curiosamente, essa lógica mantém parte da essência presente desde os primeiros sistemas: consumir agora e realizar o pagamento em outro momento. O que mudou profundamente foi a escala e a tecnologia utilizada para administrar essa relação.
Como uma compra é autorizada em poucos segundos?
Quando um cartão é utilizado, diferentes sistemas podem participar da operação. A maquininha envia as informações necessárias pelo ambiente de pagamentos até que a transação seja analisada e uma resposta retorne ao estabelecimento.
Nesse intervalo, sistemas verificam elementos necessários para decidir se a compra poderá ser autorizada. Todo o processo pode acontecer em poucos segundos.
Para o consumidor, a experiência parece extremamente simples: aproximar, inserir ou utilizar uma carteira digital e esperar a confirmação. Porém, existe uma grande infraestrutura conectando estabelecimentos, empresas de pagamento e instituições financeiras.
É justamente essa rede que diferencia o cartão moderno das antigas cadernetas de crédito mantidas por comerciantes locais.
Do papel ao pagamento pelo celular
Conhecer a origem do cartão de crédito mostra que a principal inovação não foi simplesmente permitir compras para pagamento posterior. Essa possibilidade já existia muito antes do cartão. A transformação aconteceu quando o crédito ganhou uma identificação e uma rede capaz de funcionar em diferentes estabelecimentos.
O Diners Club ajudou a popularizar esse conceito a partir de 1950, enquanto iniciativas bancárias posteriores ampliaram enormemente a escala. Em seguida, novas redes, sistemas eletrônicos e padrões internacionais transformaram o cartão em uma ferramenta global.
O objeto físico também evoluiu. Papel e placas de identificação deram lugar ao plástico, enquanto números em relevo foram acompanhados por tarjas magnéticas, chips e tecnologias de aproximação.
Agora, o próprio plástico começa a perder protagonismo. Um smartphone pode representar digitalmente o cartão e realizar pagamentos em segundos. Mesmo assim, a ideia fundamental continua semelhante àquela que impulsionou sua história: criar uma forma prática de conectar quem compra, quem vende e quem administra o pagamento.
Leia mais em: Portal Novidade
Recente
-

Curiosidades do Cotidiano
/ 15 horas atrásPor que relógios em anúncios quase sempre marcam 10h10?
Quem observa vitrines, catálogos ou anúncios de relógios provavelmente já encontrou uma coincidência curiosa:...
Por Ana Victoria -

Curiosidades do Cotidiano
/ 2 dias atrásComo surgiu o cartão de crédito e como ele mudou o consumo?
Hoje, basta aproximar um cartão da maquininha para concluir uma compra em poucos segundos....
Por Ana Victoria -

Curiosidades do Cotidiano
/ 3 dias atrásPor que livros têm ISBN e para que esse número serve?
Na contracapa ou nas primeiras páginas de um livro, é comum encontrar uma sequência...
Por Ana Victoria -


Curiosidades do Cotidiano
/ 4 dias atrásComo surgiu o zíper e por que ele demorou a virar popular?
Está na calça jeans, na mochila, na jaqueta e até naquela mala que precisa...
Por Ana Victoria -

Curiosidades do Cotidiano
/ 5 dias atrásComo surgiu o código de barras e por que ele mudou as compras?
Ele está nas embalagens do supermercado, em caixas de eletrônicos, livros, medicamentos e incontáveis...
Por Ana Victoria