
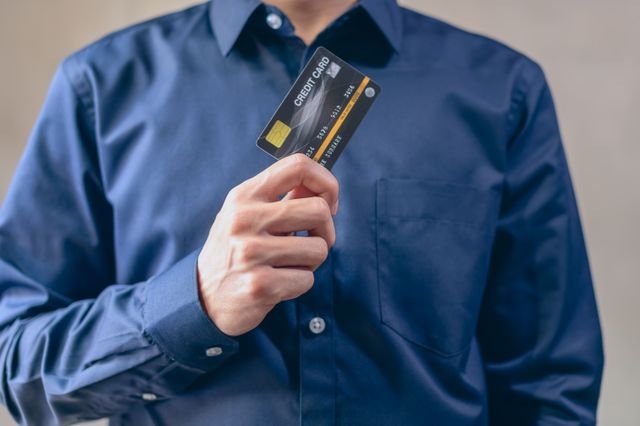
O limite não corresponde a um dinheiro que o banco entrega gratuitamente ao cliente. Na realidade, representa um valor máximo que a instituição está disposta a disponibilizar, conforme sua análise de risco e as características do produto contratado.
Além disso, os bancos utilizam informações sobre renda, histórico de pagamentos e relacionamento financeiro para decidir quanto crédito oferecer. Por isso, duas pessoas com rendimentos semelhantes podem receber limites bastante diferentes.
Por que os bancos oferecem limite de crédito?
Os bancos oferecem limite de crédito porque essa atividade faz parte de seu modelo de negócios. Ao disponibilizar recursos para compras, financiamentos e outras operações, as instituições conseguem ampliar o relacionamento com os clientes e obter receitas.
No cartão de crédito, por exemplo, o banco emissor pode receber parte das receitas geradas pelas transações realizadas nos estabelecimentos comerciais. Além disso, determinadas modalidades de crédito permitem a cobrança de juros e tarifas, conforme as condições contratuais.
Entretanto, disponibilizar um limite também envolve riscos. Caso o consumidor não consiga pagar suas obrigações, a instituição pode sofrer prejuízos.
Por isso, os bancos procuram equilibrar as oportunidades de receita com a capacidade de pagamento de cada cliente.
Como os bancos definem o limite de crédito?
A definição do limite envolve uma análise de diferentes informações financeiras. Embora cada instituição utilize critérios próprios, o objetivo principal é estimar a capacidade de pagamento e o risco associado à concessão do crédito.
Entre os fatores que podem influenciar essa decisão estão:
Renda mensal informada ou comprovada.
Histórico de pagamentos de contas e empréstimos.
Dívidas existentes e comprometimento da renda.
Relacionamento com a instituição financeira.
Informações disponíveis em cadastros de crédito.
Políticas internas de concessão de crédito.
Além disso, o banco pode considerar o comportamento do cliente ao longo do tempo. Uma pessoa que utiliza o cartão regularmente e mantém as faturas em dia pode receber novas ofertas, dependendo da avaliação da instituição.
Entretanto, pagar corretamente não garante um aumento automático. As condições econômicas e as políticas internas também influenciam essa decisão.
Como os bancos ganham dinheiro com o cartão de crédito?
Uma das fontes de receita está relacionada às transações realizadas pelos consumidores. Quando alguém utiliza o cartão em um estabelecimento comercial, diferentes participantes do sistema de pagamentos podem receber parcelas das tarifas envolvidas na operação.
Além disso, os bancos podem obter receitas com anuidades e determinados serviços, dependendo do cartão contratado.
Outra fonte importante envolve os juros cobrados quando o consumidor utiliza modalidades de financiamento da fatura ou contrata operações de crédito.
Entretanto, nem toda compra realizada no cartão gera juros para o cliente. Quem paga integralmente a fatura até o vencimento normalmente não precisa arcar com juros sobre as compras convencionais.
Por isso, oferecer limite pode ser comercialmente interessante para o banco mesmo quando o consumidor utiliza o cartão apenas para compras que paga integralmente.
Por que o banco aumenta o limite sem o cliente pedir?
O aumento do limite pode acontecer quando a instituição identifica mudanças no perfil financeiro do consumidor ou decide ampliar sua oferta de crédito.
Um histórico de pagamentos pontuais, alterações na renda e maior movimentação financeira podem contribuir para essa avaliação.
Além disso, os bancos utilizam modelos estatísticos para analisar o comportamento de seus clientes e identificar oportunidades de relacionamento comercial.
Entretanto, um aumento de limite não significa necessariamente que a renda disponível também cresceu. A oferta representa uma decisão da instituição sobre o crédito que está disposta a conceder.
Por isso, antes de utilizar o novo valor, é importante verificar se as parcelas futuras cabem no orçamento.
Qual é a diferença entre limite de crédito e dinheiro disponível?
O dinheiro disponível corresponde aos recursos que uma pessoa possui para utilizar, como o saldo existente em sua conta bancária.
Já o limite de crédito representa uma possibilidade de realizar operações que precisarão ser pagas posteriormente.
Imagine alguém que recebe R$ 3 mil por mês e possui um cartão com limite de R$ 8 mil. Embora consiga realizar compras até esse valor, sua renda mensal continua sendo de R$ 3 mil.
Além disso, utilizar todo o limite pode comprometer vários meses de orçamento, principalmente quando as compras são parceladas.
Consequentemente, interpretar o limite como uma extensão do salário pode provocar dificuldades financeiras.
Por que algumas pessoas recebem limites maiores?
As instituições financeiras não utilizam apenas a renda para definir quanto crédito disponibilizar. O histórico financeiro, as dívidas existentes e os modelos internos de risco também influenciam a decisão.
Uma pessoa com renda elevada, por exemplo, pode receber um limite relativamente baixo caso já possua muitas obrigações financeiras ou apresente histórico recente de atrasos.
Por outro lado, alguém com renda menor e comportamento financeiro considerado estável pode receber uma oferta proporcionalmente maior.
Além disso, determinados cartões possuem requisitos específicos e são direcionados a públicos com perfis de consumo diferentes.
Entretanto, um limite elevado não representa necessariamente uma vantagem. Sua utilidade depende das necessidades e da capacidade de pagamento do consumidor.
Ter um limite alto é bom ou ruim?
Um limite elevado pode oferecer flexibilidade para despesas planejadas e situações inesperadas. Entretanto, também pode facilitar compras impulsivas e aumentar o risco de endividamento.
Para quem possui organização financeira, o crédito disponível pode funcionar como uma ferramenta de pagamento, sem necessidade de utilizar todo o valor oferecido.
Já para consumidores que enfrentam dificuldades para controlar gastos, um limite excessivo pode incentivar despesas superiores à renda.
Além disso, o crédito não substitui uma reserva de emergência. Embora o cartão possa ajudar em determinadas situações, sua utilização cria uma obrigação financeira futura.
Por isso, o limite adequado não é necessariamente o maior disponível, mas aquele que pode ser utilizado sem prejudicar o orçamento.
O que acontece quando o cliente não paga a fatura?
Quando o consumidor deixa de pagar integralmente a fatura do cartão, podem surgir encargos conforme a modalidade de financiamento utilizada e as condições contratuais.
Além disso, atrasos podem gerar consequências como cobrança de juros e multa, restrições ao crédito e redução do limite disponível.
O banco também pode revisar o relacionamento financeiro com o cliente, considerando o aumento do risco de inadimplência.
Entretanto, as condições variam conforme o contrato e a modalidade de crédito. Por isso, é importante consultar as taxas aplicáveis antes de financiar qualquer saldo.
Caso surjam dificuldades para pagar, buscar uma negociação antecipadamente pode ajudar a evitar o crescimento da dívida.
Como usar o limite de crédito com segurança?
A principal recomendação é estabelecer um limite pessoal de gastos, independentemente do valor disponibilizado pelo banco.
Além disso, acompanhar as compras parceladas permite visualizar quanto da renda futura já está comprometido. Uma prestação pequena pode parecer inofensiva, mas várias compras simultâneas podem representar uma despesa significativa.
Também é importante conferir a fatura regularmente, observar as datas de vencimento e evitar utilizar o crédito para cobrir gastos recorrentes que ultrapassam a renda.
Outra medida consiste em comparar as condições de pagamento. Em determinadas compras, um desconto à vista pode oferecer economia superior às vantagens do cartão.
Os bancos oferecem limite de crédito porque essa atividade gera oportunidades comerciais e fortalece o relacionamento com os clientes. Entretanto, a disponibilidade de crédito não significa que todo o valor deva ser utilizado. Quando o consumidor compreende como o limite funciona e mantém seus gastos compatíveis com a própria renda, consegue aproveitar a praticidade do cartão sem transformar essa facilidade em uma dívida difícil de administrar.
Leia mais artigos como este em: Portal Novidade
Recente
-

Finanças Pessoais
/ 3 horas atrásO que é Open Finance e por que os bancos pedem autorização?
Ter conta em vários bancos nem sempre significa aproveitar as melhores condições oferecidas por...
Por Ana Victoria -

Finanças Pessoais
/ 12 horas atrásComo funciona o score de crédito de forma simples?
Ao solicitar um cartão de crédito, financiar um veículo ou contratar um empréstimo, o...
Por Ana Victoria -


Finanças Pessoais
/ 1 dia atrásPor que bancos oferecem limite de crédito mesmo sem você pedir?
Receber uma notificação informando que o banco aumentou o limite do cartão pode parecer...
Por Ana Victoria -

Tecnologia
/ 2 dias atrásO que é assinatura digital e quando ela tem validade?
Assinar contratos, autorizações e outros documentos sem precisar imprimir uma única folha tornou-se uma...
Por Ana Victoria -

Empreendedorismo
/ 2 dias atrásComo funciona o cashback e por que empresas devolvem dinheiro?
Você compra um produto por R$ 200 e recebe R$ 20 de volta. A...
Por Ana Victoria


